Wie geht Honorar? StB Stefan Schenkelberg erklärt es den Steuerköpfen. In einem vierteiligen Webinar geht es für die Mitglieder um die Basics und das Hochreck der Honorargestaltung. Einen Vorgeschmack jetzt schon hier im Podcast.
Shownotes
Honorar als finanzielle Grundlage für Veränderungen
Mario sieht Honorar als einen schnellen Hebel für Kanzleien, die sich auf Digitalisierung, Automatisierung und K. I. vorbereiten wollen. Steuerberater könnten sich derzeit noch Mandanten aussuchen. Das werde sich seiner Prognose nach ändern, wenn andere Kanzleien durch Automatisierung wieder deutlich mehr Mandate bearbeiten können.
Eine höhere Vergütung soll Kanzleien wirtschaftlich handlungsfähig machen. Mario berichtet aus seiner Beratung von mehr als 100 Kanzleien, Gewinne ließen sich über das Honorar in Einzelfällen bis zum Zehnfachen steigern. Eine Gewinnsteigerung von 10, 20 oder 30 Prozent sei im Normalfall kein Hexenwerk. Er empfiehlt daher, zunächst das Honorar zu optimieren und sich danach mit K. I. und anderen Themen zu befassen.
Schenkelberg hält sich mit Prognosen zur technischen Entwicklung zurück. Als er 2014 startete, erwarteten Mandanten wegen neuer Anbieter wie Candis, Mac I. O. und Zeitgold sinkende Preise. Drei Jahre später hätten sie jedoch eher 50 Prozent mehr gezahlt, nicht 66 Prozent weniger. Er hält es deshalb für sinnvoller, unabhängig von Szenarien die gleiche Arbeit wie schon vor fünf Jahren zu leisten:
- Fachlichkeit: Mitarbeiter sollen fachlich besser werden.
- Kommunikation: Mitarbeiter sollen sicherer mit Mandanten kommunizieren.
- I. T.: Mitarbeiter sollen digitale Fähigkeiten ausbauen.
- K. I. nutzen: Entwickelte Mitarbeiter könnten K. I. für die eigenen Zwecke einsetzen.
Falls der erwartete Umbruch später komme oder ausbleibe, bleibe Zeit, gutes Geld zu verdienen. Schenkelberg will in der Reihe nur Methoden zeigen, die er in zwölf Jahren Selbstständigkeit selbst angewandt hat. Er will auch Fehlschläge schildern.
Schenkelbergs Kanzlei und Ausgangspunkt
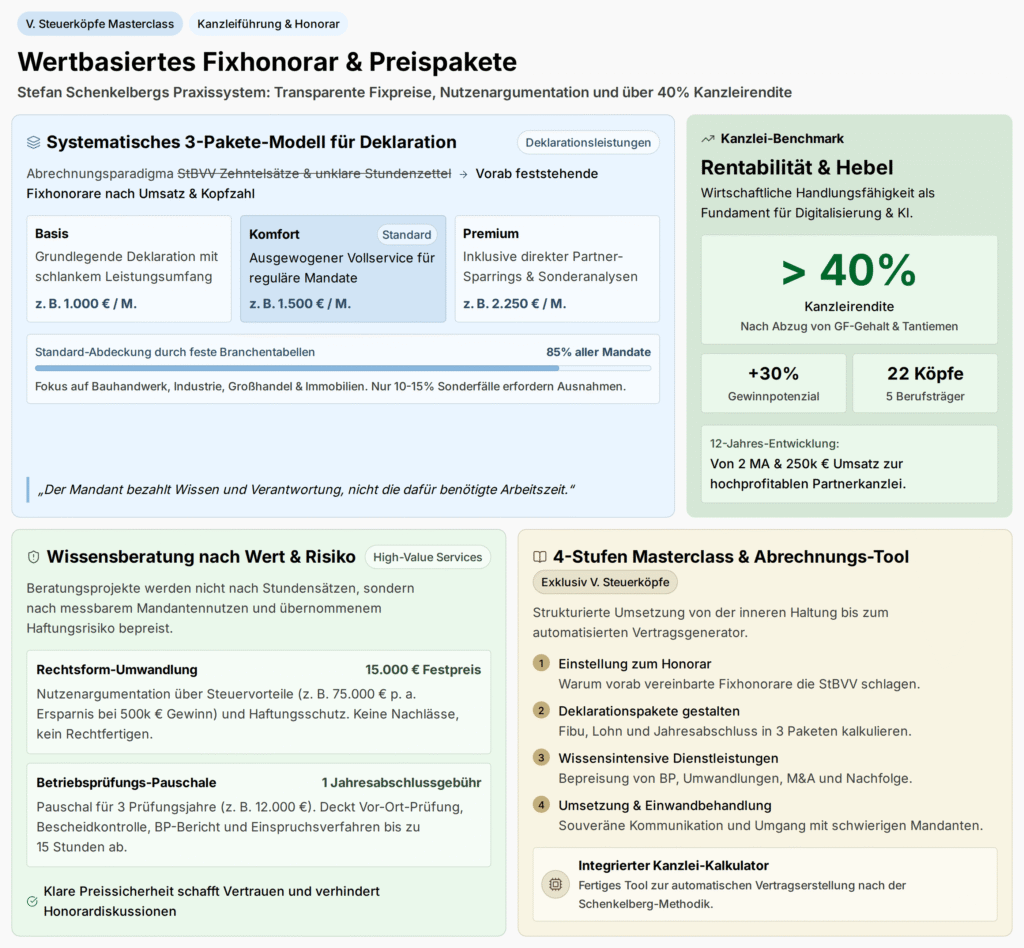
Schenkelberg beschreibt seine Kanzlei mit etwa 20 bis 22 Beschäftigten und fünf Berufsträgern. Dazu zählen zwei Partner, er als Seniorpartner, seine vor rund drei Jahren eingestiegene Kollegin Anna sowie drei angestellte Steuerberater. Nach Abzug von Geschäftsführergehalt und Tantieme liege die Rendite bei über 40 Prozent.
Vor zwölf Jahren übernahm er eine kleine Kanzlei mit zwei Beschäftigten und einem Umsatz von etwa 250.000 bis 300.000 Euro. Zuvor kam er aus einer Big-Four- oder Next-Ten-Gesellschaft. Die praktische Abrechnung von Finanzbuchhaltung und Jahresabschlüssen einer kleinen Kanzlei kannte er nach eigener Darstellung zunächst nicht.
Die damalige Steuerberatergebührenverordnung überzeugte ihn nicht. Er verstand die Zehntel-Systematik nicht und empfand auch Kommentare dazu als kompliziert. Sein Einwand war grundsätzlicher: Eine Vergütungsordnung, die der Steuerberater selbst nicht versteht, lasse sich dem Mandanten kaum kundenorientiert vermitteln. Gutes Honorar brauche Sicherheit und Transparenz für beide Seiten.
Als Vorbild nennt er seinen Mentor Stefan Lamy, einen österreichischen Kanzleiberater. In Österreich sei die Steuerberatergebührenverordnung abgeschafft worden. Kanzleien hätten sich dort selbst um ihre Honorare kümmern müssen. Schenkelberg will zeigen, wie sich höhere Honorare mit zufriedeneren Mandanten verbinden lassen.
Kein Verkaufstrick, sondern langfristige Mandantenbeziehung
Schenkelberg grenzt seinen Ansatz von kurzfristigen Verkaufstricks ab. Er wolle Mandanten nicht einmalig übervorteilen. Die Branche habe einen außergewöhnlich hohen Customer Lifetime Value. Deshalb sei eine langfristige Kundenbeziehung wichtiger als ein schneller Ertrag.
Das Honorar soll vor der Leistung feststehen und für den Mandanten nachvollziehbar sein. Ziel sei ein Mandant, der den Steuerberater zwar teuer finde, aber jeden Cent für gerechtfertigt halte. Voraussetzung bleibe eine solide fachliche Arbeit. Viele Kollegen leisteten diese Arbeit bereits, täten sich aber mit dem Verkauf ihrer Leistung schwer.
Schenkelberg sagt, Honorargespräche hätten ihm anfangs Angst gemacht. Inzwischen führe er sie gern. Die Webinarreihe soll erklären, wie seine Kanzlei diesen Wandel erreicht habe.
Mario fasst Transparenz als vorherige Preiskenntnis auf. Er vergleicht dies mit einem Logoauftrag: Der Kunde könne sich gegen den Preis entscheiden. Ärger entstehe vor allem, wenn der Preis erst mit einer unerwarteten Rechnung sichtbar werde. Schenkelbergs Bild der idealen Rechnung ist deshalb ein Mandant, der den Brief oder die E-Mail erhält und schon vorher weiß, welcher Betrag darin steht.
Wenn ein Mandant einen Preis ablehne, sieht Schenkelberg zwei Möglichkeiten: Entweder sei der Nutzen nicht überzeugend genug vermittelt worden, oder es komme nicht zum Auftrag. Dann sei es besser, dies vor der Leistung zu klären. Eine langfristige Beziehung soll nicht mit einer Rechnung beginnen, deren Betrag dem Mandanten nicht wert ist.
Fixe Tabellen und drei Pakete für Deklarationsleistungen
Für passende Neukunden will Schenkelberg zunächst nur Umsatz und Mitarbeiterzahl wissen. Ein Auszubildender könne daraus in rund 30 Sekunden ein Honorar berechnen. Vor einem ausführlichen Aufnahmegespräch nennt die Kanzlei bereits eine grobe monatliche Größenordnung für Finanzbuchhaltung, Jahresabschluss und Lohn.
Als Beispiel nennt er einen Mandanten mit „50 Umsatz“ und 30 Angestellten. Die Kanzlei würde dafür zunächst etwa 3.500 Euro monatlich ansetzen. Der Betrag könne nach Klärung der tatsächlich benötigten Leistungen etwas höher oder niedriger ausfallen.
Für die Finanzbuchhaltung gibt es drei Pakete:
- Basis: Weniger Leistungen und ein niedrigerer Preis.
- Komfort: Das mittlere Paket.
- Premium: Enthält unter anderem Gespräche mit Schenkelberg selbst und soll nicht zwingend gewählt werden.
Die konkrete Bezeichnung sei unerheblich. Die Pakete könnten auch Bronze, Silber und Gold heißen. Entscheidend seien drei Optionen mit klar definiertem Auftragsumfang. Für das Komfortpaket nennt Schenkelberg beispielhaft 1.500 Euro, für Basis 1.000 Euro und für Premium 2.250 Euro.
Die Tabellenpreise gelten für alle vergleichbaren Mandanten gleich. Für Finanzbuchhaltung zahlen Mandanten mit einem Umsatz zwischen 4 und 50 grundsätzlich denselben Preis, unabhängig von der Branche. Seine Kanzlei hat sich vor sieben Jahren auf Bauhandwerk, klassische Industrieproduktion und Großhandel konzentriert. Inzwischen kamen Immobiliengesellschaften hinzu. Für diese Gruppen gelten die Tabellen. E-Commerce, Gastronomie sowie Ärzte und Heilberufe betreut die Kanzlei nicht.
Die Tabellen träfen auf 80 bis 90 Prozent der Mandanten zu. Für die übrigen 10 bis 20 Prozent seien Ausnahmen nötig. Als Beispiel nennt Schenkelberg eine Bauträgergesellschaft mit fünf Rechnungen im Jahr und „50 Umsatz“. Dafür lasse sich die Tabelle nicht eins zu eins anwenden. Bei stark unterschiedlichen Branchen, etwa E-Commerce und Bau, hält er getrennte Preistabellen für legitim. Der Fokus solle dennoch auf den meisten Standardfällen liegen, nicht auf Sonderfällen.
Das Drei-Pakete-Prinzip nutzt die Kanzlei für Finanzbuchhaltung, Lohn und Jahresabschluss. Hinzu kommt ein separates Modell für „Tür-und-Angel-Beratung“. Diese Deklarationsleistungen bezeichnet Schenkelberg als abrechnungsorientierte Dienstleistungen. Die festen Tabellen sind für Kunden einsehbar, stehen aber nicht auf der Website.
Wissensorientierte Beratung wird über Nutzen und Risiko bepreist
Schenkelberg unterscheidet Deklarationsleistungen von wissensorientierten Beratungsleistungen. Dazu zählt er Betriebsprüfungen, Finanzierungsberatung, Umwandlungen, Unternehmensnachfolgen, Grundstückskaufverträge und Unternehmensverkäufe.
Bei einer Umwandlung müsse der Mandant zuerst verstehen, welchen Nutzen die Leistung habe. Schenkelberg nennt unter anderem Haftungsbeschränkung, Sichtbarkeit am Markt, steuerliche Effekte und Liquiditätsvorteile. Als Rechenbeispiel verwendet er einen Gewinn von 500.000 Euro: Bei künftig 30 statt bis zu 45 Prozent Steuern ergebe sich ein Unterschied von 15 Prozent oder 75.000 Euro pro Jahr.
Danach stellt er das Risiko dar. Die Umwandlung gelte aus Sicht des Gesetzgebers als fiktive Veräußerung zu einem fiktiven Wert. In seinem Beispiel rechne das Finanzamt bei 500.000 Euro Gewinn mit einem Faktor von 13,75; er rechnet vereinfacht mit 14. Wenn dabei etwas schiefgehe, könne eine Steuerlast entstehen. Er sagt dem Mandanten, seine Kanzlei prüfe die relevanten Punkte vorab, übernehme Verantwortung und stelle etwa Vorlagen für Lieferanten bereit.
Für eine Umwandlung nennt Schenkelberg einmalig 15.000 Euro als vollständige Investition. Nach der Preisnennung schweigt er bewusst. Jede weitere Erklärung wäre aus seiner Sicht Rechtfertigung und bringe ihn in die Defensive. Sagt der Mandant, der Preis sei hoch, bestätigt Schenkelberg dies. Fragt der Mandant nach einem Nachlass, lehnt er ab. Ratenzahlung im Folgejahr gehört nach seiner Aussage nicht zu seinem Modell.
Er betont, der Preis solle keine wertlose Leistung teuer machen. Gerade Umwandlungen hätten einen hohen Wert und ein hohes Haftungsrisiko. Wer die Leistung nicht beherrsche, solle sie nicht anbieten oder an Experten abgeben. Eine Umwandlung könne er heute vielleicht in zehn Stunden erledigen. Dieses Tempo beruhe aber auf 3.000 bis 4.000 Stunden, die er selbst in das Thema investiert habe. Der Mandant bezahle Wissen, nicht die benötigte Zeit.
Betriebsprüfungen mit klarer Pauschale
Für Betriebsprüfungen nennt Schenkelberg zwei Modelle. Die kompliziertere Variante will er in der Webinarreihe behandeln. Die einfache Methode orientiert sich an der Jahresabschlussgebühr.
Für drei Jahre Betriebsprüfung berechnet die Kanzlei grundsätzlich eine Jahresabschlussgebühr von 12.000 Euro. Ist eine Jahresabschlussgebühr von 3.000 Euro aus seiner Sicht zu niedrig, kann die Kanzlei für drei Prüfungsjahre drei Jahresabschlussgebühren verlangen, also 9.000 Euro.
Im Preis sollen Prüfung, Prüfung der Steuerbescheide und der Betriebsprüfungsbericht enthalten sein. Auch ein Einspruchsverfahren sei bis zu einem Umfang von 10 bis 15 Stunden eingeschlossen. Gehe die Sache vor das Finanzgericht, müsse erneut gesprochen werden. Das komme nach seiner Erfahrung selten vor.
Aufbau des Honorarkurses und ergänzendes Tool
Der Kurs ist exklusiv für Mitglieder von V. Steuerköpfe vorgesehen und im dortigen Fixhonorar enthalten. Schenkelberg kündigt vier Teile an:
- Teil 1 – Einstellung zum Honorar: Warum Fixhonorare aus seiner Sicht vorteilhafter sind als Stundenabrechnung oder Abrechnung nach Steuerberatervergütungsverordnung.
- Teil 2 – Deklarationstätigkeiten: Finanzbuchhaltung, Lohn und Jahresabschluss. Im Mittelpunkt stehen Pakete als kundenorientierte Honorargestaltung.
- Teil 3 – Wissensorientierte Dienstleistungen: Abrechnung von Betriebsprüfungen, Finanzierungen, Grundstückskaufverträgen, Unternehmensverkäufen und Unternehmensnachfolgen.
- Teil 4 – Umsetzung und Einwandbehandlung: Offene Fragen sowie der Umgang mit besonders schwierigen Kunden.
Mario kündigt als fünften Teil ein fertiges Tool an. Darin sei die Schenkelberg-Abrechnungsmethodik bereits hinterlegt. Es könne Verträge und weitere Unterlagen erzeugen. Nutzer sollen die Einstellungen übernehmen oder einzelne Bestandteile händisch ändern können. Als zweite Grundeinstellung soll auch die Abrechnung von T. verfügbar sein.
Mario wirbt mit der Aussage, Teilnehmer könnten ihren Gewinn um mindestens 30 Prozent steigern. Schenkelberg ergänzt, der Kurs solle nicht nur den Gewinn erhöhen. Er solle auch Weiterempfehlungen fördern, weil Mandanten durch klare Erwartungen zufriedener seien. Die zentrale Botschaft lautet: Ein hoher Preis ist tragfähig, wenn Nutzen, Leistungsumfang und Preis vorab klar sind.